La gran trampa inmobiliaria canadiense: por qué comprar casa ya no significa avanzar
Descubre cómo el sueño canadiense se ha transformado en una trampa financiera para muchos.
Por Equipo Sociales.Ca
Publicado:
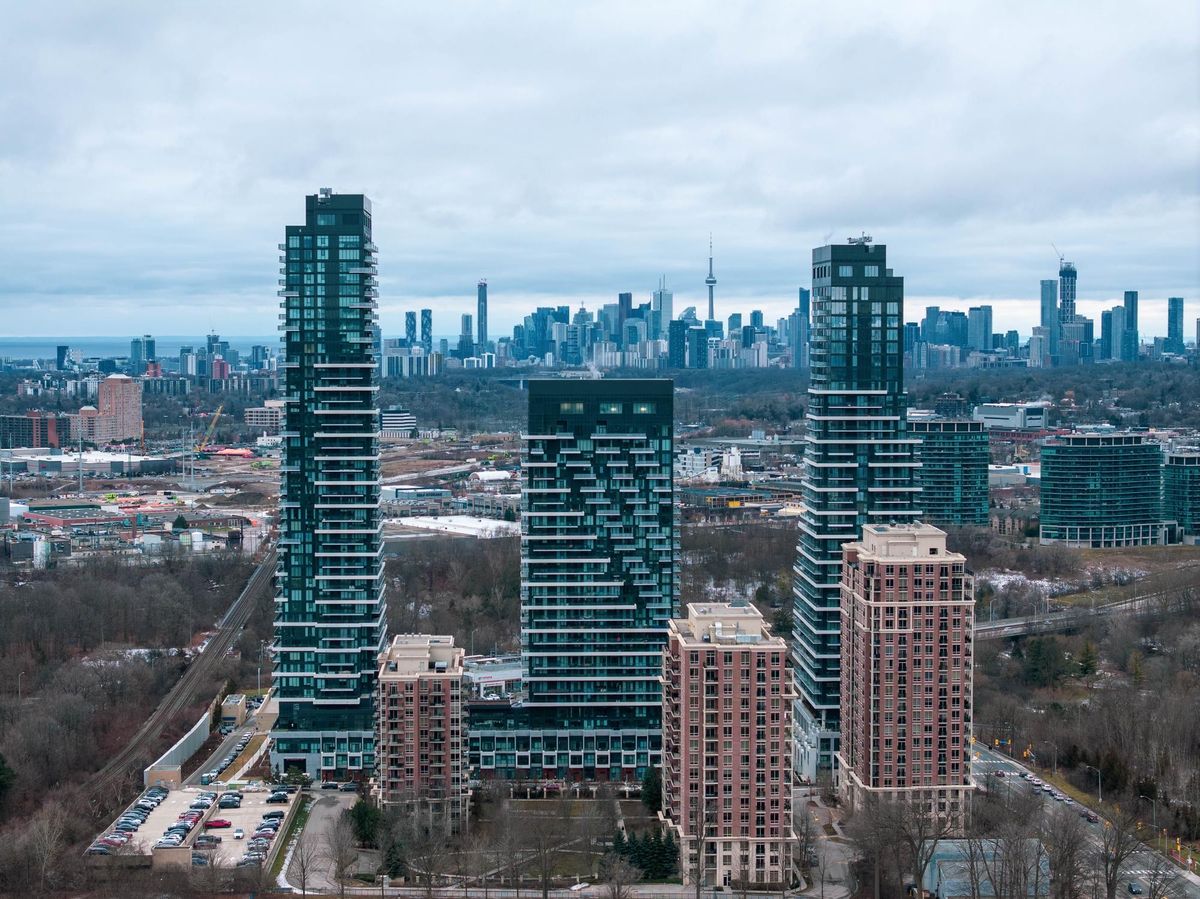
Cuando el modelo dejó de funcionar (pero nadie lo dijo en voz alta)
Durante buena parte del siglo XX, comprar una vivienda funcionaba porque el sistema estaba alineado: los precios equivalían a tres o cinco veces el ingreso anual, las tasas permitían amortizar sin asfixia y la propiedad cumplía su función principal: ofrecer estabilidad sin devorar liquidez. Comprar temprano no era una apuesta, era una progresión lógica.
Ese equilibrio se rompió, pero la narrativa no cambió con la misma velocidad.
Hoy, el precio promedio nacional de una vivienda supera los 700 mil dólares canadienses. En Toronto y Vancouver, cruzar el millón ya no es excepcional. Al mismo tiempo, los salarios reales no han crecido al ritmo del mercado inmobiliario y las tasas de interés han devuelto a la hipoteca su carácter más agresivo. El resultado es una distorsión histórica: hacen falta más de cuarenta años de alquiler para igualar el precio de compra de una vivienda promedio, cuando durante décadas el rango “normal” fue de veinte a veinticinco.
Ese dato, por sí solo, ya indica que la lógica cambió.
La clase media “correcta” que ya no alcanza
Pongamos un ejemplo realista, no extremo. Una pareja de treinta años, con ingresos combinados cercanos a los 120 mil dólares canadienses, empleos estables y ochenta mil dólares ahorrados. No son irresponsables. No viven por encima de sus posibilidades. Son, en teoría, el público ideal para comprar.
Cuando esa pareja intenta adquirir un condominio modesto en Toronto, la aritmética se vuelve hostil de inmediato. Más de la mitad del ingreso líquido se va en vivienda. El capital acumulado desaparece en el enganche. El margen para errores se evapora. Cualquier reparación, pérdida de empleo o aumento inesperado se convierte en ansiedad financiera.
Alquilar una unidad comparable, en cambio, cuesta casi la mitad en flujo mensual. No es una decisión emocionalmente glamorosa, pero financieramente es clara: libera capital, reduce riesgo y permite invertir la diferencia. La pregunta deja de ser “¿por qué no compras?” y pasa a ser “¿por qué te obligarías a hacerlo?”
El impuesto que no aparece en ninguna boleta
La gran confusión alrededor de la propiedad es que se la sigue tratando como si todo pago fuera inversión. No lo es. En los primeros años de una hipoteca típica en Canadá, entre el 85% y el 90% del pago mensual no construye patrimonio. Se evapora en intereses, mantenimiento, impuestos prediales, seguros y costos de oportunidad del capital inmovilizado.
Ese conjunto de costos funciona como un impuesto silencioso: no se declara, no se discute y rara vez se calcula con honestidad. En una propiedad promedio, puede representar entre 9% y 11% del valor del inmueble cada año. No es que comprar sea “malo”. Es que hoy es carísimo comparado con lo que devuelve.
Diez años después, la diferencia se vuelve incómoda
Cuando se proyectan ambos caminos —comprar versus alquilar e invertir la diferencia— bajo supuestos conservadores, el resultado sorprende a quienes crecieron con la idea de que alquilar es “tirar dinero”. En ciudades como Toronto, el inquilino disciplinado termina la década con más patrimonio líquido, más flexibilidad y menos exposición a shocks económicos que el propietario promedio.
El comprador tiene riqueza atrapada en un activo caro de mover.
El inquilino tiene capital diversificado, accesible y adaptable.
La diferencia no es ideológica. Es contable.
La edad correcta ya no es la que te dijeron
Otro mito que se resiste a morir es el del “momento ideal”. Hoy, para la mayoría de los canadienses urbanos, comprar en los veinte es una decisión casi siempre irracional. En los treinta, solo tiene sentido bajo condiciones muy específicas. No es hasta los cuarenta —cuando los ingresos suelen estar en su punto más alto y la movilidad laboral disminuye— que la compra empieza a alinearse con la realidad.
Eso no es un fracaso generacional. Es una consecuencia directa de precios desanclados del ingreso.
El factor geográfico que cambia todo
Canadá no es homogéneo. En ciudades de las praderas y algunas regiones del Atlántico, comprar sigue siendo defendible porque la vivienda aún cumple su función básica: dar techo sin destruir liquidez. En los grandes centros urbanos, en cambio, la propiedad se comporta más como una apuesta financiera que como una decisión de estabilidad.
Ignorar esta diferencia es uno de los errores más comunes en la conversación pública.
La verdadera trampa
El problema de fondo no es si comprar o alquilar. Es que una generación completa está siendo empujada a medir su éxito con una métrica que ya no refleja prosperidad. Ahorrar durante veinte años para un enganche, vivir al límite para sostener una hipoteca y llamar a eso “progreso” no es resiliencia: es adaptación forzada.
La transferencia de riqueza es silenciosa, pero constante. De jóvenes a propietarios establecidos. De trabajadores a rentistas. De movilidad a rigidez.
La gran trampa inmobiliaria canadiense no es que comprar sea imposible.
Es que comprar ya no garantiza avanzar.
En 2024, para millones de canadienses menores de cuarenta años, alquilar estratégicamente e invertir con disciplina no es resignación: es la decisión financieramente madura. La riqueza contemporánea no está en el ladrillo que posees, sino en el capital que puedes mover, proteger y hacer crecer.
Y aceptar eso no te hace menos adulto.
Te hace más lúcido.
Sociales.ca investiga las decisiones económicas, sociales y culturales que están redefiniendo la vida cotidiana en Canadá. Nuestro enfoque conecta datos duros con experiencias reales, para ayudar a entender por qué aquello que antes funcionaba hoy ya no garantiza estabilidad, bienestar ni progreso.